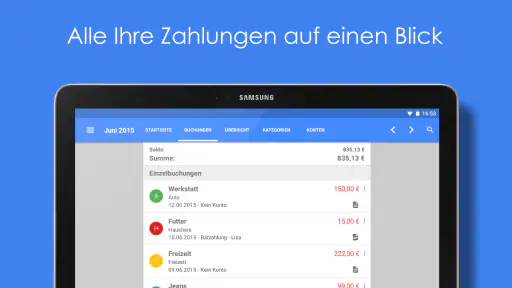
Wer seine Finanzen nicht nur grob schätzen, sondern Einnahmen und Ausgaben im Alltag wirklich im Blick behalten möchte, findet in Unser Haushaltsbuch Pro einen angenehm direkten Ansatz. Ich habe die App als klassisches Haushaltsbuch ausprobiert und dabei vor allem darauf geachtet, wie gut sie die kleine, oft lästige Aufgabe der täglichen Buchung löst. Ihr Kern ist schnell erklärt: Geldbewegungen werden manuell festgehalten, damit aus vielen einzelnen Einkäufen ein verständliches Bild der eigenen Haushaltslage entsteht.
Das klingt zunächst unspektakulär, ist für mich aber genau die Stärke. Die Anwendung versucht nicht, das Thema Finanzen mit unnötig komplizierten Begriffen aufzublasen. Stattdessen richtet sie sich an Menschen, die ihre Ausgaben und Einnahmen selbst eintragen und anschließend übersichtlich betrachten möchten. Der Entwickler Mavi Software führt sie in der Kategorie Finanzen, und die Bewertung von 4,3 bei rund 3.400 abgegebenen Bewertungen zeigt, dass dieser schlichte Ansatz viele Nutzer erreicht.
Die App kostet 2,99 Euro und ist damit kein kostenloses Experiment, sondern eine bewusste Entscheidung für ein Werkzeug ohne den typischen Umweg über eine umfangreiche Finanzplattform. Sie wurde am 26. Februar 2013 veröffentlicht und liegt aktuell in Version 7.8 vor. Diese lange Präsenz ist interessant, weil ein Haushaltsbuch nicht unbedingt jedes Jahr völlig neu erfunden werden muss: Entscheidend ist, ob die tägliche Erfassung zuverlässig und verständlich bleibt.
Die eigentliche Stärke: Ausgaben konsequent sichtbar machen
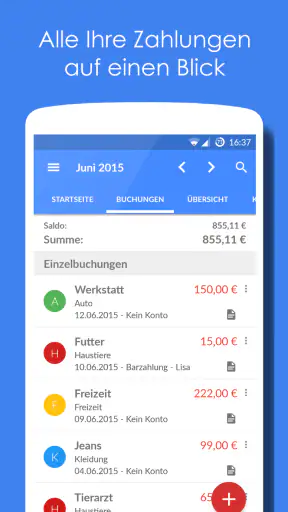
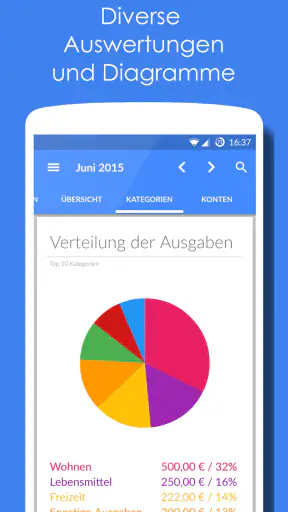
Die wichtigste Fähigkeit dieser App ist nicht irgendeine spektakuläre Analyse, sondern die konsequente Sammlung von Einnahmen und Ausgaben an einem Ort. In meiner Nutzung wurde schnell deutlich, dass der Nutzen erst entsteht, wenn ich kleine Beträge nicht auslasse. Der Kaffee unterwegs, der Einkauf im Supermarkt, eine Rückerstattung oder eine regelmäßige Zahlung wirken einzeln harmlos. Zusammen verändern sie aber das Bild des Monats.
Genau hier hilft ein manuelles Haushaltsbuch mehr, als viele zunächst erwarten. Ich muss eine Ausgabe aktiv eintragen und mich dadurch kurz mit ihr beschäftigen. Das ist langsamer als eine automatische Kontenanbindung, führt aber zu einer anderen Art von Aufmerksamkeit. Wer bisher nur am Kontostand abliest, wie viel Geld noch vorhanden ist, erkennt mit der Zeit eher, wohin es tatsächlich fließt.
Für mich ist das der zentrale Unterschied zwischen einer reinen Banking-App und dieser Lösung. Eine Banking-App zeigt in erster Linie Kontobewegungen. Ein Haushaltsbuch zwingt mich eher dazu, diese Bewegungen in einen persönlichen Zusammenhang zu bringen: War das eine notwendige Ausgabe, ein einmaliger Kauf oder ein wiederkehrender Posten? Diese zusätzliche Einordnung kann bei der Planung des nächsten Monats wertvoller sein als eine bloße Liste von Buchungen.
Die App passt deshalb besonders zu Menschen, die ihre finanzielle Übersicht selbst aufbauen möchten. Sie ist weniger ein automatischer Finanzassistent und mehr ein persönliches Protokoll. Das sollte man vor dem Kauf wissen, denn die Qualität der Ergebnisse hängt stark davon ab, wie regelmäßig und sorgfältig man arbeitet.
Warum manuelle Eingaben nicht nur ein Nachteil sind
Der größte praktische Trade-off liegt auf der Hand: Jede Buchung braucht Aufmerksamkeit. Wer viele Konten nutzt, häufig mit Karte bezahlt oder seine Finanzen vollständig automatisch sortiert haben möchte, wird diesen Ansatz möglicherweise als umständlich empfinden. Es gibt keinen Zaubertrick, der vergessene Einträge nachträglich verhindert. Die App kann nur mit den Informationen arbeiten, die ich ihr gebe.
Gleichzeitig entsteht durch diese Reibung ein nützlicher Kontrollpunkt. Wenn ich einen Betrag selbst eintrage, entscheide ich bewusst, welcher Kategorie er zugeordnet werden soll und ob er zum persönlichen oder gemeinsamen Haushalt gehört. Gerade bei unregelmäßigen Ausgaben ist das oft hilfreicher, als eine automatische Sortierung blind zu übernehmen.
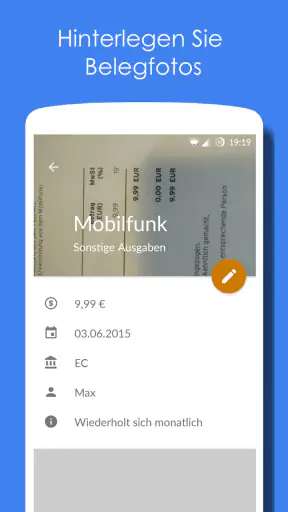
Mein Tipp ist, die Erfassung nicht auf den Monatswechsel zu verschieben. Ich würde die App direkt nach größeren Einkäufen oder zu einer festen Tageszeit öffnen. Das dauert im Alltag weniger, als später mehrere Belege und Kontoauszüge auseinanderzuhalten. Wer mit wechselnden Ausgaben zu tun hat, sollte außerdem eine kurze Notizroutine entwickeln, damit Sonderfälle nicht einfach untergehen.
So würde ich die App im Alltag einsetzen
Ein realistisches Beispiel ist ein Haushalt, bei dem das Gehalt am Monatsanfang eingeht und mehrere regelmäßige Zahlungen kurz danach abgebucht werden. Zusätzlich kommen Einkäufe, Fahrten, Freizeit und kleinere spontane Ausgaben hinzu. Der Kontostand kann dabei zunächst beruhigend aussehen, obwohl ein großer Teil des Geldes bereits für feste Verpflichtungen eingeplant werden muss.
Ich würde zuerst die erwarteten Einnahmen und die bekannten Ausgaben eintragen. Danach würde ich die variablen Zahlungen möglichst zeitnah ergänzen. Der Vorteil liegt nicht darin, dass die App mir eine Entscheidung abnimmt. Der Vorteil ist, dass ich früher sehe, ob die frei verfügbare Summe durch viele kleine Käufe schrumpft. Dadurch kann ich noch während des Monats reagieren, statt erst beim Blick auf den Kontoauszug überrascht zu sein.
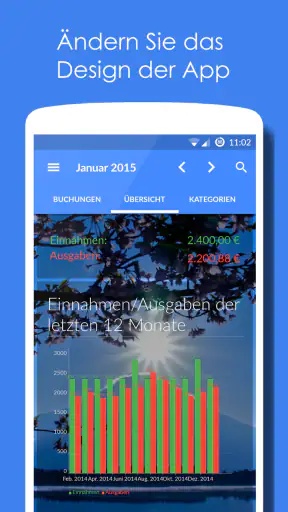
Besonders nützlich ist diese Arbeitsweise bei unregelmäßigen Einnahmen. Selbstständige, Studierende mit wechselnden Nebenjobs oder Familien mit schwankenden Zusatzkosten können sich nicht immer auf einen gleichbleibenden Monatsablauf verlassen. Ein manuelles Haushaltsbuch macht sichtbar, welche Ausgaben wirklich regelmäßig sind und welche nur gelegentlich auftauchen. Für die Planung ist diese Unterscheidung wichtiger als ein einzelner Monatswert.
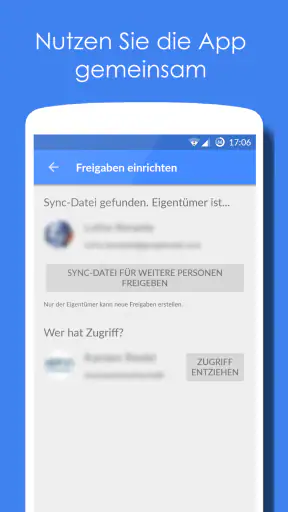
Ein weiterer sinnvoller Einsatz ist die Vorbereitung eines gemeinsamen Haushaltsgesprächs. Statt nur zu sagen, dass angeblich zu viel Geld für bestimmte Dinge ausgegeben wird, kann man die eigenen Einträge durchgehen und konkrete Muster erkennen. Das funktioniert allerdings nur, wenn alle Beteiligten nach derselben Logik buchen. Unterschiedliche Kategorien oder ausgelassene Barzahlungen verfälschen sonst das gemeinsame Bild.
Der unterschätzte Nutzen bei Barzahlungen und kleinen Beträgen
Viele digitale Finanzlösungen funktionieren am besten, wenn sämtliche Zahlungen über ein angebundenes Konto laufen. Bargeld, geteilte Einkäufe oder spontane Auslagen sind dann schwieriger einzuordnen. Ein manuelles Haushaltsbuch kann gerade dort sinnvoll sein, weil ich nicht auf die automatische Erkennung einer Banktransaktion warten muss.
Ich würde beispielsweise eine Barzahlung sofort nach dem Einkauf erfassen und dabei nicht nur den Betrag, sondern auch den Zweck sauber zuordnen. Das verhindert, dass Bargeld am Monatsende als rätselhafte Differenz auftaucht. Für Menschen, die häufig zwischen Karte und Bargeld wechseln, kann diese bewusste Erfassung ein klarer Vorteil gegenüber einer rein kontobasierten Übersicht sein.
Auch kleine Beträge verdienen Aufmerksamkeit. Ein einzelner Snack verändert den Haushalt kaum, eine lange Reihe solcher Käufe dagegen schon. Die App macht diesen Effekt nicht durch spektakuläre Warnungen sichtbar, sondern durch die Summe der eigenen Einträge. Wer bereit ist, diese Kleinteiligkeit auszuhalten, bekommt eine realistischere Grundlage für persönliche Entscheidungen.
Was ich vor dem Start festlegen würde
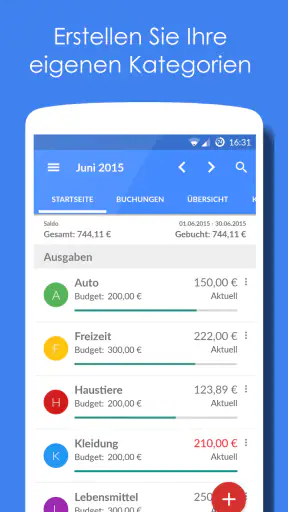
Bevor ich dauerhaft mit der App arbeite, würde ich eine einfache persönliche Regel für Kategorien festlegen. Zum Beispiel sollte man entscheiden, ob Haushaltsartikel, Lebensmittel und Essen unterwegs getrennt erfasst werden oder ob eine gemeinsame Kategorie genügt. Eine zu grobe Einteilung liefert wenig Erkenntnis; eine zu feine Einteilung macht die tägliche Nutzung unnötig schwer.
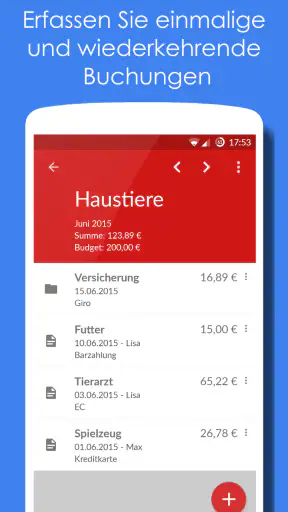
Ich würde außerdem wiederkehrende Zahlungen nicht mit spontanen Ausgaben vermischen. Miete, Versicherungen oder regelmäßige Verträge haben eine andere Bedeutung als ein einmaliger Kauf. Diese Trennung hilft später bei der Frage, welche Kosten tatsächlich veränderbar sind. Der konkrete Nutzen entsteht also nicht nur durch das Eintragen selbst, sondern durch eine konsistente persönliche Struktur.
Ein guter Test für die eigene Einrichtung ist ein vollständiger Monat. Danach würde ich prüfen, ob die Kategorien verständlich waren und ob bestimmte Ausgaben regelmäßig vergessen wurden. Wenn eine Kategorie ständig nachträglich korrigiert werden muss, ist sie wahrscheinlich zu unklar angelegt. Diese kleine Nachjustierung macht die Nutzung langfristig deutlich angenehmer.
Wo die App gegenüber Alternativen punktet
Im Vergleich zu einer Tabellenkalkulation ist die App für mich die bequemere Lösung, wenn ich unterwegs schnell eine Buchung festhalten möchte. Eine Tabelle kann flexibler sein und sich stärker an individuelle Berechnungen anpassen, verlangt aber mehr eigene Pflege. Wer lediglich Einnahmen und Ausgaben übersichtlich dokumentieren will, braucht nicht zwingend die Komplexität einer selbst gebauten Datei.
Gegenüber einer Banking-App liegt der Vorteil in der persönlichen Kontrolle. Eine Banking-Anwendung kann Kontobewegungen automatisch anzeigen, aber sie kennt nicht automatisch den Zweck einer Barzahlung oder die persönliche Bedeutung eines gemeinsamen Einkaufs. Die manuelle Erfassung ist langsamer, macht die Einordnung aber bewusster.
Finanz-Apps mit automatischer Kontenanbindung sind dagegen bequemer für Menschen, die möglichst wenig tippen möchten. Sie können bei vielen Transaktionen Zeit sparen, bringen aber eine andere Abhängigkeit vom jeweiligen Bankzugang und von der automatischen Kategorisierung mit sich. Wer seine Daten lieber selbst einträgt und keine umfassende Finanzplattform sucht, kann mit Unser Haushaltsbuch Pro besser zurechtkommen.
Für ein professionelles Budget mit umfangreichen Prognosen, mehreren komplexen Vermögensbereichen oder einer detaillierten Geschäftsabrechnung würde ich eher nach einer spezialisierten Lösung suchen. Diese App ist in meinen Augen vor allem ein persönliches Haushaltsbuch. Ihre Stärke ist die nachvollziehbare tägliche Übersicht, nicht die Verwaltung jeder denkbaren Finanzsituation.
Die wichtigsten Reibungspunkte im täglichen Gebrauch
Die manuelle Pflege bleibt der entscheidende Schwachpunkt. Wenn ich mehrere Tage nichts eintrage, steigt die Hürde spürbar. Dann muss ich mich an Beträge erinnern, Belege suchen oder den Kontoverlauf prüfen. Das ist kein Fehler der Grundidee, aber eine klare Anforderung an die eigene Disziplin.
Auch die Genauigkeit der Auswertung hängt von meinen Entscheidungen ab. Eine Rückzahlung kann als Einnahme erscheinen, obwohl sie wirtschaftlich nur eine frühere Ausgabe ausgleicht. Ein geteilter Restaurantbesuch kann dem eigenen Haushalt zugerechnet werden, obwohl ein Teil des Geldes später zurückkommt. Solche Fälle verlangen eine feste persönliche Buchungslogik.
Wer eine automatische Synchronisierung, gemeinsame Echtzeitbearbeitung oder eine besonders moderne Finanzanalyse erwartet, sollte seine Erwartungen vorsichtig formulieren. Der Charme liegt gerade in der Konzentration auf das Haushaltsbuch. Das bedeutet aber auch, dass Nutzer mit sehr umfangreichen Anforderungen möglicherweise schnell an die Grenzen dieses einfachen Arbeitsstils kommen.
Die Altersfreigabe USK ab 0 Jahren ist unproblematisch und passt dazu, dass es sich um eine sachliche Finanzanwendung ohne spielerische oder riskante Inhalte handelt. Für die Gerätekompatibilität ist wichtig, dass mindestens Android 4.4 erforderlich ist. Auf einem sehr alten Gerät kann das hilfreich sein, während Nutzer eines aktuellen Smartphones eher die allgemeine Bedienbarkeit und die eigene Eingaberoutine als entscheidende Kriterien empfinden werden.
Für wen sich die Investition besonders lohnt
Ich würde die App vor allem Menschen empfehlen, die zum ersten Mal ein Haushaltsbuch führen möchten und eine überschaubare, direkte Lösung suchen. Auch Familien oder Paare können davon profitieren, wenn sie sich auf gemeinsame Kategorien und regelmäßige Einträge einigen. Der Preis von 2,99 Euro ist dabei leicht einzuordnen: Man bezahlt nicht für eine große Finanzwelt, sondern für ein fokussiertes Werkzeug zur eigenen Übersicht.
Besonders gut passt sie zu Personen, die ihre Ausgaben bewusst beobachten wollen, statt sämtliche Entscheidungen an automatische Vorschläge abzugeben. Wer sich angewöhnen möchte, vor einem Kauf kurz über das eigene Monatsbudget nachzudenken, erhält mit der manuellen Buchung einen nützlichen Denkimpuls.
Weniger passend ist sie für Menschen, die möglichst gar keine Finanzdaten selbst erfassen möchten. Wenn die Erwartung lautet, dass alle Kontobewegungen automatisch importiert, kategorisiert und analysiert werden, ist eine andere Art von Finanz-App wahrscheinlich die bessere Wahl. Dasselbe gilt für Nutzer, die ein umfangreiches System für Investitionen, Schuldenverwaltung oder geschäftliche Buchhaltung suchen.
Auch bei sehr vielen täglichen Transaktionen würde ich zunächst prüfen, ob die Eingaberoutine realistisch ist. Ein Haushaltsbuch funktioniert nur dann gut, wenn es im Alltag nicht so viel Aufwand erzeugt, dass man es nach kurzer Zeit wieder öffnet. Für manche Nutzer ist die manuelle Kontrolle ein Vorteil, für andere wird sie zum Grund, die Anwendung nicht dauerhaft zu verwenden.
Mein Urteil nach der praktischen Nutzung
Unser Haushaltsbuch Pro überzeugt mich nicht durch eine spektakuläre Oberfläche oder große Versprechen, sondern durch die Konzentration auf eine konkrete Aufgabe: Einnahmen und Ausgaben nachvollziehbar festhalten. Die App ist dann stark, wenn ich sie regelmäßig benutze und meine Kategorien sinnvoll einrichte. Sie hilft mir nicht automatisch beim Sparen, aber sie liefert die Grundlage, auf der ich vernünftiger entscheiden kann.
Die rund 50.000 Installationen zeigen, dass die Anwendung eine feste Nutzergruppe gefunden hat. Für mich ist das weniger ein Grund für blindes Vertrauen als ein Hinweis darauf, dass der klassische Ansatz weiterhin gefragt ist. Die aktuelle Version 7.8 macht sie zu einer etablierten Wahl innerhalb ihrer Nische, während die lange Entwicklungsgeschichte erklärt, warum die App eher wie ein ausgereiftes Werkzeug als wie ein kurzlebiger Trend wirkt.
Mein persönlicher Rat lautet: Nutze sie zunächst mit einer klaren, einfachen Struktur und buche nicht nur die großen Zahlungen. Gerade die kleinen Bar- und Spontanausgaben zeigen später, ob das eigene Budget wirklich stimmt. Wenn du diese Gewohnheit durchhältst, kann die App deutlich mehr bewirken als ein gelegentlicher Blick auf den Kontostand.
Unterm Strich ist die App eine gute Wahl für bewusste Selbstverwaltung, aber keine automatische Finanzzentrale. Ich würde sie Freunden empfehlen, die ihre Haushaltskosten selbst dokumentieren möchten und bereit sind, dafür täglich ein wenig Zeit zu investieren. Wer genau diese Kontrolle sucht, bekommt ein fokussiertes Finanzwerkzeug. Wer dagegen maximale Automatisierung oder professionelle Finanzplanung erwartet, sollte sich nach einer umfassenderen Alternative umsehen.


